Navi aus dem Auto gestohlen: Wann zahlt die Kfz-Versicherung?
Ob die Versicherung nach einem Navi-Diebstahl zahlt, hängt vor allem davon ab, ob das Gerät fest eingebaut war. Hier erfahren Sie, welche Police greifen kann und was Sie nach dem Aufbruch tun sollten.

Die Seitenscheibe ist eingeschlagen, Glassplitter liegen auf dem Sitz, und wo gestern noch das Navi war, klafft eine Lücke: Ein Autoaufbruch ist ärgerlich und kann teuer werden. Ob Sie den Schaden ersetzt bekommen, hängt von Ihrem Versicherungsschutz ab, vor allem aber von einer Frage: War das Gerät fest im Fahrzeug eingebaut oder nur mobil angebracht? Dieser Ratgeber zeigt Ihnen, welche Versicherung in welchem Fall infrage kommt und wie Sie nach dem Diebstahl am besten vorgehen.
Fest eingebaut oder mobil: Darauf kommt es an
Die Kfz-Kaskoversicherung schützt in erster Linie das Fahrzeug und die dazugehörigen Teile. Ein ab Werk verbautes Navigationssystem gehört zum Auto und ist deshalb grundsätzlich mitversichert. Auch nachträglich fest installierte Geräte sind häufig abgedeckt. Manche Tarife begrenzen dabei aber die Höhe der Entschädigung oder verlangen, dass Sie die Nachrüstung angeben.
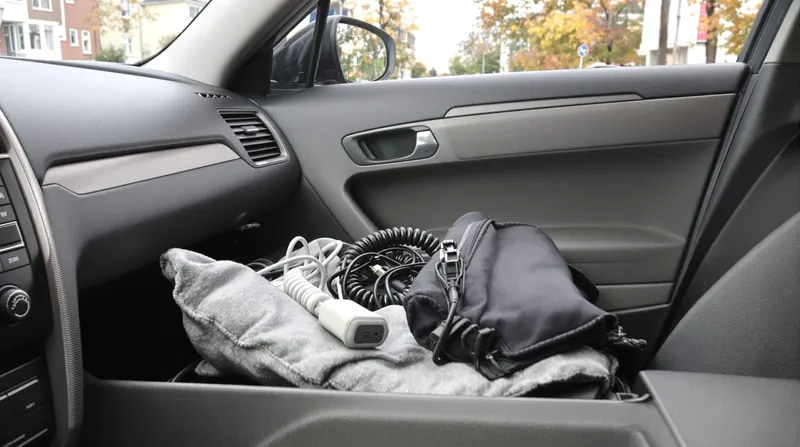
Anders sieht es bei mobilen Navis aus. Sie lassen sich mit wenigen Handgriffen aus der Halterung nehmen und gelten deshalb meist nicht als Fahrzeugteil. Das Gleiche gilt für ein Smartphone, das Sie als Navi nutzen. Die Kfz-Versicherung zahlt in solchen Fällen in der Regel nicht, einzelne Tarife können aber Ausnahmen vorsehen.
Welche Versicherung kommt infrage?
Die folgende Übersicht zeigt die übliche Regelung. Maßgeblich sind immer die Bedingungen Ihres Vertrags.
| Versicherung | Fest eingebautes Navi | Mobiles Navi |
|---|---|---|
| Kfz-Haftpflicht | Nein, sie deckt nur Schäden, die Sie anderen zufügen | Nein |
| Teilkasko | In der Regel ja | Meist nein |
| Vollkasko | In der Regel ja, denn sie enthält üblicherweise die Teilkasko-Leistungen | Meist nein |
| Hausrat | Nein, das Gerät zählt als Fahrzeugteil | Nur wenn der Vertrag Diebstahl aus dem Auto einschließt |
Gerade bei der Hausratversicherung lohnt sich ein genauer Blick: Diebstahl aus dem Kfz ist oft nicht automatisch enthalten, sondern ein zusätzlicher Baustein. Häufig gelten dafür eigene Entschädigungsgrenzen und besondere Voraussetzungen, zum Beispiel ein verschlossenes Fahrzeug.
Wenn das Auto beim Diebstahl beschädigt wurde
Neben dem Gerät selbst kann auch der Schaden am Fahrzeug erheblich sein. Dafür gelten teilweise andere Regeln:
- Eingeschlagene Scheibe: Glasbruch ist üblicherweise über die Teilkasko abgesichert, auch wenn das Navi selbst nicht versichert ist.
- Aufgebrochene Türen oder Schlösser: Ob die Teilkasko dafür aufkommt, hängt vom Tarif ab. In der Vollkasko sind solche Schäden meist abgedeckt.
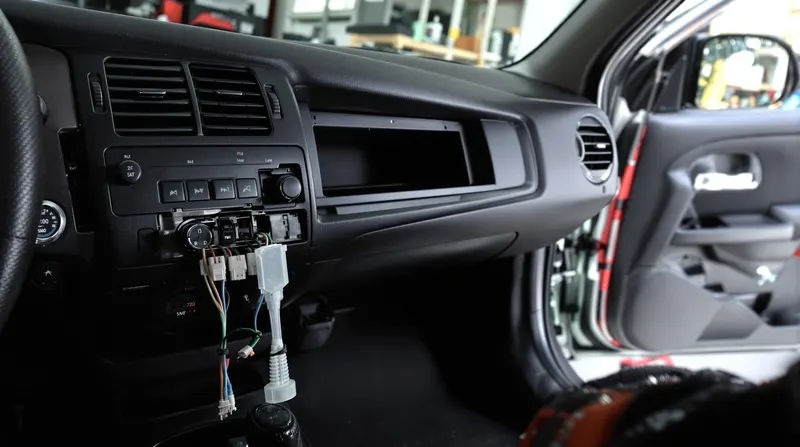
- Herausgerissene Verkleidungen: Beim Ausbau fest installierter Geräte wird oft das Armaturenbrett beschädigt. Lassen Sie die Schäden deshalb vollständig dokumentieren und klären Sie die Übernahme mit dem Versicherer.
Rechnen Sie außerdem nach, ob sich eine Meldung lohnt. Von der Entschädigung wird die vereinbarte Selbstbeteiligung abgezogen. Ein Vollkaskoschaden kann zudem zu einer Rückstufung beim Schadenfreiheitsrabatt führen, ein reiner Teilkaskoschaden dagegen nicht. Bei kleineren Summen kann es daher günstiger sein, den Schaden selbst zu tragen.
So gehen Sie nach dem Diebstahl vor
- Tatort festhalten: Fotografieren Sie das Fahrzeug, die Schäden und die leere Halterung, bevor Sie etwas verändern.
- Polizei einschalten: Erstatten Sie möglichst sofort Anzeige und notieren Sie sich das Aktenzeichen. Versicherer verlangen die Anzeige in der Regel.
- Versicherung informieren: Melden Sie den Schaden unverzüglich. Lassen Sie Reparaturen erst nach Absprache durchführen, wenn das Auto auch ohne sie sicher bewegt werden kann.
- Nachweise sammeln: Reichen Sie Kaufbeleg, Seriennummer und, falls vorhanden, Einbaurechnung ein.
- Weitere Verluste auflisten: Halten Sie alle fehlenden Gegenstände fest, auch Zubehör wie Ladekabel oder Halterungen.
Wann die Leistung gekürzt werden kann
Auch mit passendem Versicherungsschutz gibt es nicht immer den vollen Betrag. Bei grober Fahrlässigkeit, etwa wenn das Auto unverschlossen oder mit offenem Fenster abgestellt war, kann der Versicherer seine Leistung kürzen. Zwar verzichten manche Tarife ganz oder teilweise auf diesen Einwand, Diebstahl ist davon aber oft ausgenommen. Auch eine verspätete Schadenmeldung oder eine fehlende Anzeige können Probleme bereiten.
Erwarten Sie außerdem nicht automatisch den Neupreis. Oft richtet sich die Entschädigung nach dem Zeitwert oder Wiederbeschaffungswert, und bei älteren Geräten ist dieser mitunter deutlich niedriger als der ursprüngliche Kaufpreis.
Vorbeugen: So machen Sie es Dieben schwerer
- Nehmen Sie mobile Navis beim Aussteigen immer mit, und lassen Sie sie auch nicht im Handschuhfach zurück.
- Entfernen Sie Halterung und Kabel, denn sie deuten auf ein Gerät im Auto hin.
- Wischen Sie Saugnapf-Abdrücke von der Scheibe, da auch diese Spuren verräterisch sind.
- Bewahren Sie Kaufbelege und Seriennummern getrennt vom Fahrzeug auf, am besten zusätzlich als Foto oder Scan.
- Parken Sie möglichst an belebten, gut beleuchteten Stellen.
- Geben Sie Nachrüstungen vorsorglich Ihrem Versicherer an, wenn Ihr Vertrag das vorsieht.
Häufige Fragen
Zahlt die Teilkasko auch für ein mobiles Navi?
In der Regel nicht, weil es nicht als Fahrzeugteil gilt. Prüfen Sie trotzdem Ihre Bedingungen, und sehen Sie auch in Ihrer Hausratpolice nach, ob Diebstahl aus dem Auto mitversichert ist.
Bekomme ich ohne Kaufbeleg eine Entschädigung?
Das ist nicht ausgeschlossen, kann aber schwieriger werden. Hilfreich sind andere Nachweise wie Kontoauszüge, Bestellbestätigungen, Fotos oder die Ausstattungsliste des Fahrzeugs.
Steigt mein Beitrag nach dem Schaden?
Ein Teilkaskoschaden wirkt sich nicht auf den Schadenfreiheitsrabatt aus. Eine Meldung über die Vollkasko kann dagegen zu einer Rückstufung führen. Unabhängig davon können Versicherer ihre Beiträge aus anderen Gründen anpassen.
Was gilt, wenn das Handy als Navi gestohlen wurde?
Die Kfz-Versicherung zahlt dafür üblicherweise nicht. Schutz kann eine Hausratversicherung mit passendem Baustein bieten, unter Umständen auch eine eigene Handyversicherung. Lassen Sie im Ernstfall außerdem umgehend die SIM-Karte sperren.